Sadržaj članka
Izbor kredita za renoviranje stana nema mnogo smisla dok nije jasno šta se tačno radi, koliko je projekat zahtevan i kako će se pojedine faze plaćati. Razlika između zamene podova i moleraja, s jedne strane, i adaptacije sa novim instalacijama, pregradama i keramikom, s druge, direktno utiče na budžet, vrstu finansiranja i dokumentaciju koju banka može tražiti.
U ovom vodiču upoređujemo keš i namensko finansiranje bez preporuke konkretne banke, a zatim pokazujemo kako da plan radova pretvorite u realan budžet za zahtev za kredit. Polazna tačka je uvek isti redosled: prvo obim radova, zatim stavke budžeta i dokumentacija, pa tek onda poređenje ponuda i uslova otplate.
01Počnite od obima renoviranja, ne od iznosa kredita
Pitanje „koliko kredita mi treba?” treba postaviti tek kada znate koje prostorije menjate i šta svaka faza obuhvata. Okvirni iznos bez popisa radova često previdi pripremu podloge, demontažu, odvoz šuta, radove na instalacijama ili završne korekcije koje se pokažu tek po otvaranju postojećeg stanja.
Zato je korisno krenuti od pregleda stana i prioriteta domaćinstva. Dobra priprema za adaptaciju stana pomaže da se odvoje neophodni radovi od onih koji mogu sačekati, kao i da se sagledaju zavisnosti između faza. Na primer, nema smisla planirati završni moleraj pre eventualne zamene elektroinstalacija ili vodovodnih cevi.
Manji zahvat može biti zamena podova, osvežavanje zidova, zamena unutrašnjih vrata ili renoviranje kupatila. Kod takvih radova broj stavki je obično pregledniji. Ipak, i naizgled ograničen projekat može obuhvatiti više povezanih poslova: skidanje stare keramike, hidroizolaciju, vodovodne priključke, elektro radove, postavljanje pločica i montažu sanitarija.
Kompletna adaptacija je širi finansijski i organizacioni zadatak. Može uključiti rušenje ili izvođenje pregrada, zamenu elektro i vodovodnih instalacija, keramiku, podove, stolariju, gipsarske radove, moleraj i druge završne radove. Što je više vrsta radova povezano, to je važnije da budžet ne bude jedna zbirna procena, već pregled stavki po fazama.
Obim utiče i na to da li treba razmotriti kraći i fleksibilniji model finansiranja ili duži model sa detaljnijom dokumentacijom i mogućim uslovima vezanim za namenu sredstava. Pojedine bankarske ponude mogu obuhvatiti i radove koji doprinose energetskoj efikasnosti, kao što su zamena prozora, vrata ili poboljšanje izolacije. Međutim, prihvatljive namene i uslovi nisu isti u svakoj ponudi, pa ih treba proveriti direktno kod banke.
Manje renoviranje i kompletna adaptacija nisu isti finansijski zadatak
Praktičan kriterijum nije samo broj prostorija, već broj međusobno zavisnih faza. Ako je posao jasno ograničen, na primer zamena podne obloge nakon pripreme podloge, lakše je napraviti spisak materijala, rada i pratećih troškova. Kada se radovi protežu kroz više prostorija i struka, jedna izmena često povlači drugu: nova kuhinja može zahtevati izmene vodovodnih i elektro priključaka, a premeštanje pregrade može promeniti raspored završnih radova.
Pre poređenja finansiranja sastavite početnu listu: koje prostorije se rade, šta se uklanja, šta se ugrađuje, da li se menjaju instalacije i da li postoje radovi koji moraju prethoditi završnoj obradi. Za zahvate koji menjaju konstrukciju, raspored ili druge regulisane elemente objekta, potrebno je posebno proveriti da li su potrebne dozvole ili dodatna dokumentacija. To nije detalj koji treba rešavati nakon izbora kredita, već pre konačnog formiranja plana i budžeta.
02Keš kredit ili namenski kredit za adaptaciju
Keš kredit i namenski, odnosno stambeni kredit za adaptaciju, nisu dve iste opcije sa različitim nazivima. Mogu se razlikovati po dostupnom iznosu, roku otplate, trošku finansiranja, brzini obrade, potrebnoj dokumentaciji, sredstvima obezbeđenja i načinu na koji se novac koristi ili isplaćuje.
Keš kredit može imati smisla kada je projekat manjeg obima i važna vam je fleksibilnost raspolaganja sredstvima. To ne znači da ga treba procenjivati samo po brzini ili jednostavnijem postupku. Potrebno je proveriti ukupan iznos za vraćanje, trajanje otplate, uslove odobrenja i da li je mesečna obaveza usklađena sa prihodima domaćinstva.
Namenski model može biti relevantan kada planirate veću adaptaciju i spremni ste da radove potkrepite dokumentacijom koju konkretna banka traži. Takav pristup može podrazumevati posebna pravila o nameni sredstava, dokazima o radovima ili obezbeđenju. Zato nije automatski bolji izbor, kao što ni keš kredit nije automatski najjednostavnije rešenje za svaki projekat.
| Kriterijum | Keš kredit | Namenski ili stambeni kredit za adaptaciju | Šta proveriti u konkretnoj ponudi |
|---|---|---|---|
| Iznos | Može odgovarati jasno ograničenim radovima, u zavisnosti od uslova banke i kreditne sposobnosti. | Može biti relevantan za obimnije radove, uz uslove koje određuje banka. | Da li traženi iznos prati stvarni predračun i mogućnost otplate. |
| Rok otplate | Uslovi se razlikuju po banci i proizvodu. | Uslovi se razlikuju po banci i proizvodu. | Kolika je mesečna obaveza i ukupan iznos za vraćanje tokom celog roka. |
| Kamata i ukupan trošak | Ne posmatrati samo oglašenu kamatnu stopu. | Ne posmatrati samo oglašenu kamatnu stopu. | Efektivnu kamatnu stopu, naknade i sve uslove koji utiču na ukupan trošak. |
| Brzina realizacije | Postupak može biti jednostavniji, ali to nije pravilo niti garantuje odobrenje. | Može zahtevati više koraka i dokaza o nameni. | Koja dokumenta, provere i rokove banka predviđa. |
| Dokumentacija | Banka propisuje potrebne podatke i uslove. | Mogu biti važni dokumenti koji opisuju planirane radove. | Tačan spisak dokumenata koji banka prihvata za konkretan proizvod. |
| Obezbeđenje | Uslovi zavise od ponude. | Mogu se tražiti dodatna sredstva obezbeđenja, u zavisnosti od modela. | Da li postoje procena nekretnine, osiguranje, hipoteka ili druge obaveze. |
| Način isplate | Pravila raspolaganja sredstvima određuje banka. | Isplata može biti vezana za namenu i prateću dokumentaciju. | Kada su sredstva raspoloživa i da li se uklapaju u plan plaćanja radova. |
| Kriterijum | Keš kredit | Namenski ili stambeni kredit za adaptaciju | Šta proveriti u konkretnoj ponudi |
|---|---|---|---|
| Iznos | Može odgovarati jasno ograničenim radovima, u zavisnosti od uslova banke i kreditne sposobnosti. | Može biti relevantan za obimnije radove, uz uslove koje određuje banka. | Da li traženi iznos prati stvarni predračun i mogućnost otplate. |
| Rok otplate | Uslovi se razlikuju po banci i proizvodu. | Uslovi se razlikuju po banci i proizvodu. | Kolika je mesečna obaveza i ukupan iznos za vraćanje tokom celog roka. |
| Kamata i ukupan trošak | Ne posmatrati samo oglašenu kamatnu stopu. | Ne posmatrati samo oglašenu kamatnu stopu. | Efektivnu kamatnu stopu, naknade i sve uslove koji utiču na ukupan trošak. |
| Brzina realizacije | Postupak može biti jednostavniji, ali to nije pravilo niti garantuje odobrenje. | Može zahtevati više koraka i dokaza o nameni. | Koja dokumenta, provere i rokove banka predviđa. |
| Dokumentacija | Banka propisuje potrebne podatke i uslove. | Mogu biti važni dokumenti koji opisuju planirane radove. | Tačan spisak dokumenata koji banka prihvata za konkretan proizvod. |
| Obezbeđenje | Uslovi zavise od ponude. | Mogu se tražiti dodatna sredstva obezbeđenja, u zavisnosti od modela. | Da li postoje procena nekretnine, osiguranje, hipoteka ili druge obaveze. |
| Način isplate | Pravila raspolaganja sredstvima određuje banka. | Isplata može biti vezana za namenu i prateću dokumentaciju. | Kada su sredstva raspoloživa i da li se uklapaju u plan plaćanja radova. |
Kontrolna pitanja pre poređenja ponuda
Pre nego što uporedite kamate ili maksimalne iznose, odgovorite na nekoliko konkretnih pitanja:
- Koliki je potvrđen obim radova i koliki deo budžeta mora biti dostupan za materijal, a koliki za izvođenje?
- Da li vam je prioritet fleksibilnija upotreba sredstava ili duži rok otplate uz namensku dokumentaciju?
- Da li plan uključuje više faza koje zavise jedna od druge, poput instalacija, pripreme podloga i završne obrade?
- Da li banka za ponuđeni model može tražiti procenu nekretnine, osiguranje, hipoteku ili drugo sredstvo obezbeđenja?
- Koliki je efektivni trošak finansiranja i koje naknade postoje pored nominalne kamatne stope?
Ova pitanja ne daju univerzalan odgovor koja je opcija bolja, ali sprečavaju čestu grešku: da se kredit bira po jednoj oglašenoj stavci, dok se obim renoviranja, dodatni troškovi i način plaćanja sagledavaju tek kasnije. Odobrenje, iznos, rok i konačni troškovi uvek zavise od uslova banke i kreditne sposobnosti podnosioca zahteva.
03Napravite budžet renoviranja koji može da podrži zahtev za kredit
Realističan budžet ne počinje jednom ukupnom cifrom. Počinje prostorijama i konkretnim radovima. Za svaku prostoriju zabeležite šta se uklanja, šta se popravlja, šta se ugrađuje i koji radovi prethode završnoj obradi. Zatim stavke razdvojite na pripremne radove, materijal, izvođenje, specijalizovane radove i završne radove.
Važno je obuhvatiti i troškove koji se često ne vide u prvoj zamisli: demontažu stare opreme, zaštitu prostora, odvoz šuta, ravnanje ili sanaciju podloge, izmene instalacija i korekcije koje se utvrde nakon otvaranja zidova, podova ili postojećih obloga. Ne planirajte kreditni iznos samo prema vidljivim elementima, poput pločica, sanitarija ili laminata, ako njihova ugradnja zahteva prethodne radove.
Predvidite i razumnu rezervu za nepredviđene stavke. Njena visina ne treba da bude proizvoljno određena niti ista za svaki stan. Starije instalacije, nepoznato stanje ispod obloga i složenost zahvata mogu povećati potrebu za rezervom. Cilj nije da se budžet naduva, već da plan ostane upotrebljiv ako se tokom radova pokaže neophodna korekcija.
Iznos zahteva treba da prati dokumentovan obim radova, ali i realnu sposobnost otplate. Pre konačne odluke proverite da li konkretna banka finansira sve stavke koje planirate, pod kojim uslovima i na osnovu kojih dokaza. Cena radova, potrebna dokumentacija i dinamika izvođenja ne mogu se pouzdano utvrditi bez sagledavanja stanja na licu mesta i konačno definisanog obima.
Od spiska radova do predmera i predračuna
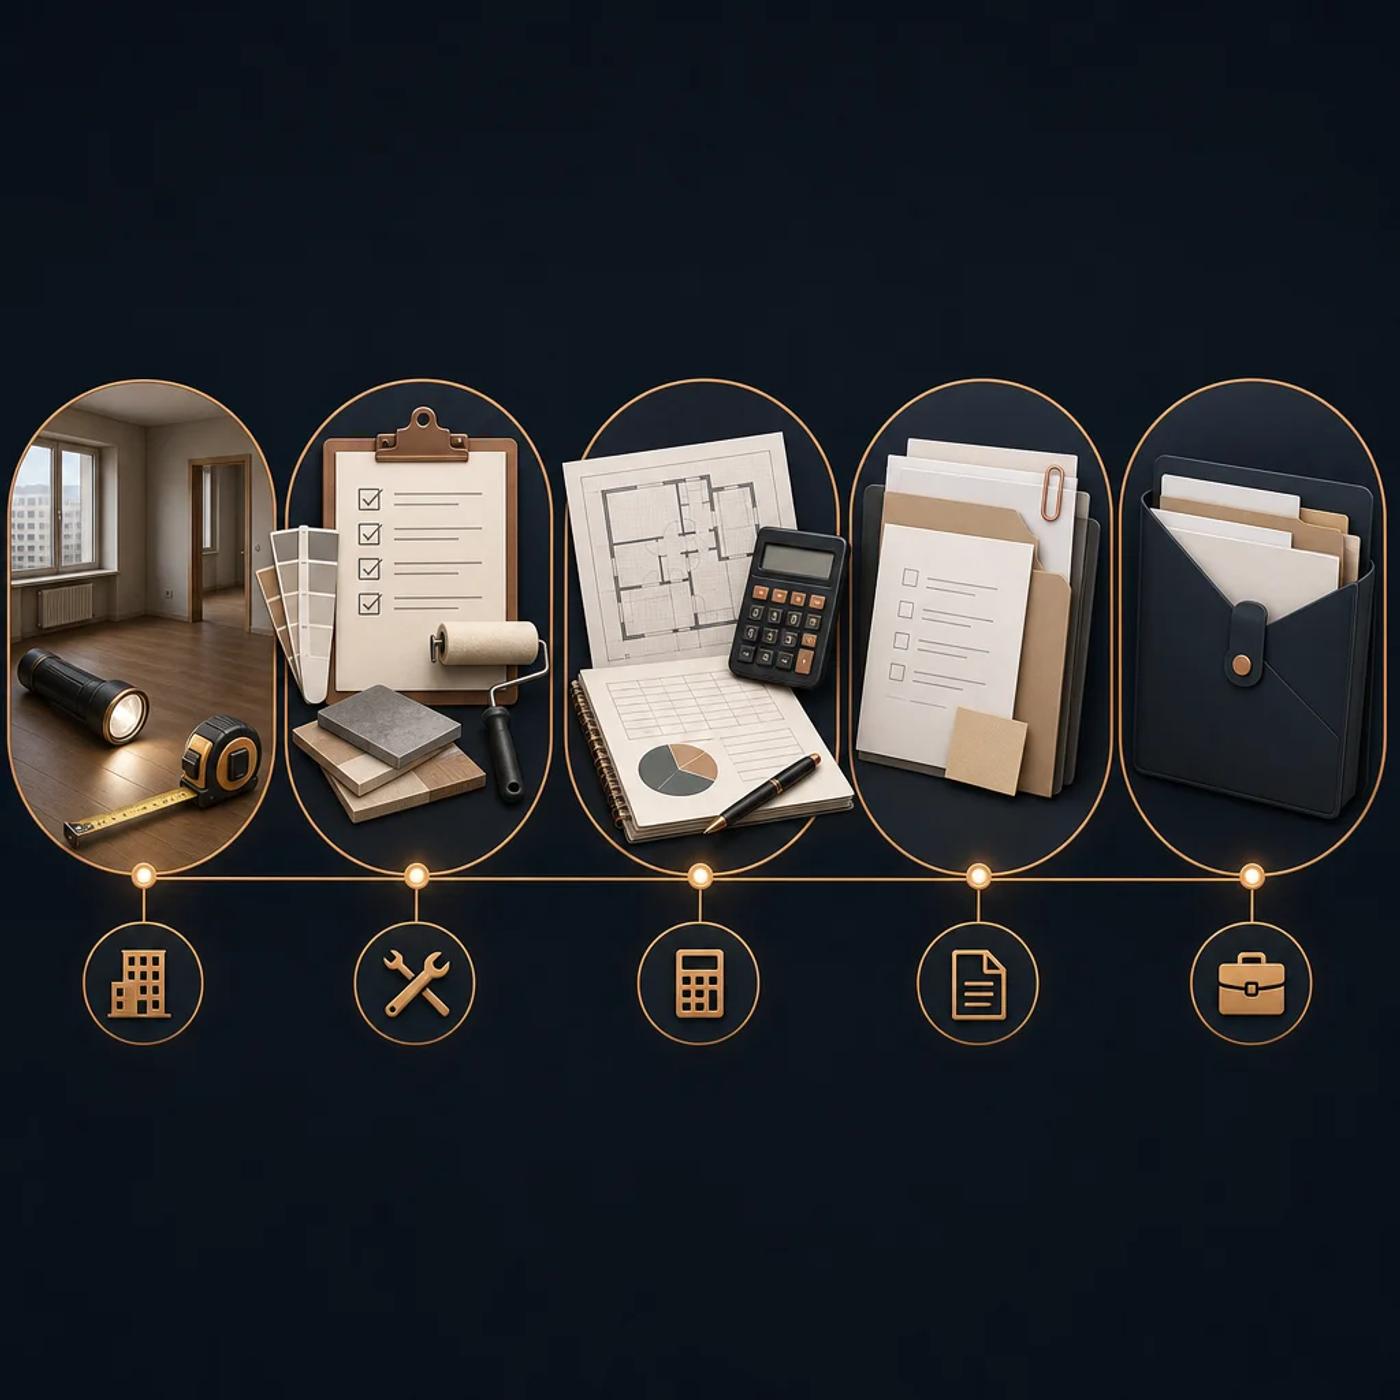
Operativni redosled je jednostavan: prvo utvrdite stanje stana i potrebe domaćinstva, zatim sastavite popis radova i materijala, a nakon toga razradite stavke kroz predmer i predračun kada je to potrebno za planiranje ili bankarski zahtev.
Popis radova odgovara na pitanje šta treba uraditi. Predmer detaljnije prikazuje količine i vrste radova, dok predračun daje vrednosni pregled na osnovu definisanih stavki. Što je projekat složeniji, to je važnije da se u ovoj dokumentaciji jasno vide različite faze, umesto da sve ostane pod jednom neodređenom stavkom „renoviranje”.
Pre obraćanja banci tražite zvaničan spisak dokumentacije za proizvod koji razmatrate. U zavisnosti od ponude, pored predračuna mogu biti relevantni profakture, ugovor o radovima ili drugi prateći dokumenti. Ne treba unapred pretpostaviti da svaka banka prihvata isti format niti da je za svaki projekat potreban isti set papira.
ARTROS nakon procene može pomoći u sagledavanju obima radova potrebnih za adaptaciju, ali tačan format dokumentacije koju je moguće izdati, mogućnost overe predračuna i način prikaza materijala, rada i specijalizovanih radova zahtevaju potvrdu pre pripreme zahteva za konkretnu banku. Tako plan ostaje zasnovan na stvarnom stanju stana, a ne na nepotpunoj proceni.
04Dokumentacija koju banka može tražiti za adaptaciju
Kada je obim radova definisan, sledeći korak je razdvajanje dokumentacije na dve grupe: onu koja govori o finansijskoj sposobnosti podnosioca zahteva i onu koja objašnjava šta će se u stanu raditi. Ta podela je posebno važna kod namenskog finansiranja, gde banka može proveravati i kreditnu sposobnost i opravdanost namene sredstava.
Od podnosioca zahteva banka, u skladu sa svojim pravilima, može tražiti lične podatke, dokaz o redovnim prihodima, podatke o postojećim obavezama i drugu dokumentaciju potrebnu za procenu kreditne sposobnosti. Konačan spisak zavisi od banke, vrste kredita i statusa podnosioca zahteva, pa ga treba zatražiti direktno od banke pre prikupljanja papira.
Za radove, banka kod određenih proizvoda može tražiti predmer i predračun, profakture za materijal ili izvođenje, kao i ugovor sa izvođačem. Njihova svrha nije ista: predmer prikazuje količine i vrste planiranih radova, predračun ih vrednosno razrađuje, dok profaktura ili ugovor mogu biti potrebni kao podloga za dokazivanje namene ili za konkretnu isplatu.
Ako se planiraju zahvati koji utiču na regulisane delove objekta, raspored koji zahteva posebnu proceduru, konstrukciju ili druge elemente za koje su propisane dozvole, potrebno je na vreme proveriti šta je potrebno od dokumentacije. Banka nije jedina strana čije uslove treba proveriti - priroda radova može nametnuti dodatne obaveze nezavisno od finansiranja.
Šta priprema podnosilac zahteva, a šta izvođač
Najjednostavnije je da vlasnik stana pripremi dokumente o sebi i svojim prihodima, a da dokumentacija izvođača opiše obim radova. U praksi to znači:
- podnosilac zahteva dostavlja lične i finansijske podatke u formatu koji banka propiše;
- izvođačka dokumentacija, kada je potrebna, prikazuje šta se izvodi, koje su faze radova i koliko koštaju pojedine stavke;
- profakture mogu obuhvatati materijal ili usluge, u zavisnosti od plana i zahteva ponude banke;
- ugovor o radovima može definisati obim, ugovoreni način plaćanja i druge obaveze strana.
Važno je ne pretpostaviti da svaka banka prihvata isti dokument, isti nivo razrade ili isti format. Neke ponude mogu tražiti određene podatke na predračunu, druge mogu tražiti dopunu kroz profakture ili ugovor. Zato je praktično prvo uzeti zvaničnu listu dokumentacije banke, pa je zatim uporediti sa dokumentima koji se mogu pripremiti za konkretan projekat.
ARTROS može kroz procenu na licu mesta pomoći da se sagleda stvarno stanje i potreban obim adaptacije. Ipak, pre predaje zahteva treba potvrditi koji dokument i u kom formatu banka prihvata, kao i koji dokumenti mogu biti pripremljeni za konkretne radove. Cena radova, potrebna dokumentacija i mogućnost početka izvođenja utvrđuju se tek nakon procene i usaglašavanja projekta.
05Kako proveriti isplatu sredstava i troškove van mesečne rate
Kreditna rata je samo jedan deo finansijske slike. Pre potpisivanja ugovora potrebno je razumeti kako novac postaje raspoloživ za radove i koji troškovi mogu postojati van redovne mesečne obaveze.
Kod pojedinih namenskih modela sredstva mogu biti vezana za profakture, račune, ugovorene radove ili isplatu po fazama. Drugim rečima, nije dovoljno znati odobreni iznos: vlasnik stana treba da zna kada je pojedini deo novca dostupan, koji dokument pokreće isplatu i kome banka sredstva uplaćuje. Pravila o eventualnom gotovinskom delu takođe nisu jednaka kod svih ponuda.
Ovo je naročito važno kada se radovi izvode redosledom koji zahteva ranu nabavku materijala, zatim angažovanje specijalizovanih majstora i završne radove. Ako je plaćanje izvođaču ugovoreno po fazama, a kredit se aktivira tek po drugoj dinamici ili uz dodatnu dokumentaciju, nastaje zastoj koji je moguće izbeći proverom unapred.
| Stavka za proveru | Zašto je važna | Pitanje za banku |
|---|---|---|
| Profakture, računi i ugovoreni radovi | Sredstva kod pojedinih namenskih modela mogu biti vezana za dokumentaciju o nameni. | Koji dokument aktivira isplatu? |
| Isplata odjednom ili u tranšama | Vlasnik stana treba da zna kada je pojedini deo novca dostupan za radove. | Da li se sredstva isplaćuju odjednom ili u tranšama? |
| Isplata klijentu, dobavljaču ili izvođaču | Način uplate utiče na plan nabavke materijala i plaćanja radova. | Da li banka plaća direktno dobavljaču ili izvođaču, ili novac prvo leže na račun klijenta? |
| Eventualni gotovinski deo | Pravila o gotovinskom delu nisu jednaka kod svih ponuda. | Koji deo kredita mora biti pokriven dokumentacijom o nameni, a da li postoji deo koji se isplaćuje klijentu? |
| Trošak obrade zahteva | Može biti trošak van redovne mesečne obaveze kada je primenljiv. | Koji su svi jednokratni i periodični troškovi osim mesečne rate? |
| Procena nekretnine | Može biti deo uslova i dodatnih troškova kada je primenljiva. | Da li je potrebna procena nekretnine? |
| Osiguranje i hipoteka | Mogu značiti dodatne dokumente, vreme obrade i trošak kada su deo uslova. | Da li je potrebno osiguranje, hipoteka ili drugo obezbeđenje i kakve dodatne korake to donosi? |
Pored isplate, proverite da li ponuda predviđa trošak obrade zahteva, procene nekretnine, osiguranja, administrativnih radnji, kao i troškove upisa ili brisanja hipoteke kada je hipoteka deo uslova. To nisu univerzalne stavke i ne pojavljuju se kod svakog kredita, ali ih treba uključiti u poređenje ukupne obaveze kada su primenljive. Isto važi za sredstva obezbeđenja: hipoteka, osiguranje ili drugi instrumenti mogu značiti dodatne dokumente, vreme obrade i trošak.
Pitanja za banku pre odluke
Pre donošenja odluke korisno je tražiti jasan odgovor na sledeća pitanja:
1. Da li se sredstva isplaćuju odjednom ili u tranšama?
2. Koji dokument aktivira svaku isplatu - profaktura, račun, ugovor ili drugi dokaz?
3. Koji deo kredita mora biti pokriven dokumentacijom o nameni, a da li postoji deo koji se isplaćuje klijentu?
4. Da li banka plaća direktno dobavljaču ili izvođaču, ili novac prvo leže na račun klijenta?
5. Kada sredstva dospevaju za korišćenje u odnosu na datum potpisivanja ugovora?
6. Koji su svi jednokratni i periodični troškovi osim mesečne rate?
7. Da li je potrebno osiguranje, hipoteka ili drugo obezbeđenje i kakve dodatne korake to donosi?
Odgovore zabeležite uz svaku bankarsku ponudu, a zatim ih uporedite sa planom plaćanja radova. Tako se ne porede samo kamatni uslovi, već i stvarna upotrebljivost finansiranja za konkretan raspored renoviranja. Konačni uslovi, odobrenje i način isplate zavise od ponude banke i kreditne sposobnosti podnosioca zahteva.
06Uskladite izvođača, ponudu i finansiranje pre početka radova
Radovi ne bi trebalo da počnu samo zato što postoji okvirni budžet ili načelna informacija o mogućem kreditu. Pre početka usaglasite konačan obim, specifikaciju, način plaćanja, dokumente koje banka traži i redosled faza. Na taj način ponuda za radove i model finansiranja govore o istom projektu.
Kod šireg renoviranja, koordinacija građevinskih, elektro, vodovodnih, keramičarskih i završnih radova može biti lakša kada postoji jedan partner za organizaciju. To je praktična vrednost pristupa „sve iz jedne ruke“: promene u jednoj fazi lakše se sagledavaju u odnosu na druge radove i budžet. Ipak, koordinacija izvođenja ne zamenjuje proveru bankarskih uslova, dokumentacije i dinamike isplate.
Za vlasnike koji planiraju kompletnu adaptaciju stana, početna procena pomaže da se od opšte ideje dođe do konkretnijeg plana: šta se zadržava, šta se menja, kojim redom se izvode radovi i koje stavke utiču na budžet. Besplatna procena može biti polazna tačka za taj razgovor i sagledavanje stanja na licu mesta.
Ne treba, međutim, unapred računati na odobrenje kredita, fiksnu cenu ili tačan datum početka radova. Banka donosi odluku o finansiranju prema svojim uslovima, dok cena, dokumentacija, raspoloživost i dinamika izvođenja zavise od konačnog obima i nalaza nakon procene.
Redosled koraka za vlasnika stana
Praktičan redosled izgleda ovako:
1. Definišite prioritete: koje prostorije i radovi su neophodni, a šta može sačekati.
2. Na osnovu stvarnog stanja stana prikupite specifikaciju radova i procenu troškova, uključujući faze koje se lako previdе.
3. Od banaka zatražite zvanične informacije o potrebnoj dokumentaciji, načinu isplate, obezbeđenju i ukupnim troškovima.
4. Uporedite da li dinamika kreditne isplate odgovara planu nabavke materijala i izvođenja radova.
5. Tek nakon odobrenog finansiranja i usaglašenog obima potvrdite ugovorene radove i njihov redosled.
Dobar izbor kredita prati dobro pripremljen projekat renoviranja. Kada su radovi jasno definisani, lakše je proceniti potreban iznos, razumeti koju dokumentaciju treba pribaviti i uporediti bankarske ponude po stvarnim uslovima, a ne samo po jednoj stavci. Prvo pripremite obim renoviranja i zatražite procenu, a zatim sa konkretnim podacima proverite finansiranje kod banaka. Konačna cena, dokumentacija, dinamika plaćanja i rok početka radova potvrđuju se nakon procene na licu mesta i u skladu sa uslovima izabrane banke.
Ognjen Marković je rukovodilac projekata u firmi ARTROS i diplomirani građevinski inženjer. Piše iz prakse sa gradilišta u Beogradu o adaptacijama, rekonstrukcijama i radovima ključ u ruke.